กู้ซื้อคอนโดอโศก 6-12 ล้าน ให้ผ่านง่ายขึ้น: เช็ก LTV และวงเงินก่อนยื่นแบงก์
กู้ซื้อคอนโดอโศกในช่วงราคา 6-12 ล้านบาท มีรายละเอียดที่ต่างจากคอนโดทำเลอื่นอยู่หลายจุด ตั้งแต่วิธีที่ธนาคารประเมินราคาห้องรีเซลซึ่งมักต่ำกว่าราคาตั้งขาย ไปจนถึงเกณฑ์ LTV ที่ผ่อนคลายชั่วคราวจนถึงกลางปี 2569 ซึ่งกระทบโดยตรงกับห้องที่ราคาคาบเกี่ยวเส้น 10 ล้านบาทพอดี บทความนี้จะพาไล่เรียงตั้งแต่การประเมินราคา สูตรคำนวณวงเงินตามรายได้ เอกสารที่ต้องเตรียม ไปจนถึงเหตุผลที่ควรขอพรีแอปพรูฟก่อนวางเงินจองห้อง โดยเฉพาะห้องในตึกลีสโฮลด์เก่าบนถนนอโศกมนตรีที่มีเงื่อนไขกู้เฉพาะตัว
สารบัญ
แบงก์ประเมินห้องคอนโดอโศกอย่างไร ก่อนอนุมัติเงินกู้
เรื่องที่ทำให้คนพลาดตั้งแต่ยังไม่ได้ยื่นกู้จริงคือ แบงก์ไม่ได้ให้กู้ตามราคาที่ผู้ขายตั้ง แต่ให้ตามราคาประเมินที่ธนาคารตีเอง สำหรับห้องรีเซลราคา 6-12 ล้านย่านอโศกที่ผ่านมือมาหลายทอด ช่องว่างระหว่างสองตัวเลขนี้มักกว้างกว่าคอนโดใหม่ในทำเลรอบนอก เพราะราคาตั้งขายมักบวกความคาดหวังของเจ้าของเดิมเข้าไป ยิ่งเป็นตึกที่อยู่ในระยะเดินถึง BTS อโศก และ MRT สุขุมวิท ราคาตั้งยิ่งสูง แต่ราคาประเมินจะขยับตามหลักเกณฑ์ของแบงก์ ไม่ใช่ตามใจตลาด
- ระยะเดินถึงสถานี — ห้องที่เดินถึงทางออก BTS อโศก หรือ MRT สุขุมวิท ภายในไม่กี่นาที มักได้ราคาประเมินดีกว่าห้องที่ต้องต่อวินมอเตอร์ไซค์เข้าซอยลึกอย่างสุขุมวิท ซอย 23
- อายุอาคาร — ตึกเก่าบนถนนอโศกมนตรี (สุขุมวิท ซอย 21) ที่สร้างมานานหลายสิบปี มักถูกประเมินต่ำกว่าตึกที่อายุน้อยกว่าในทำเลเดียวกัน
- ชั้นและวิว — ห้องชั้นสูงที่มองเห็นสวนเบญจกิติ หรือไม่ติดตึกบัง มักได้ราคาประเมินสูงกว่าห้องชั้นล่างวิวอับ
- กรรมสิทธิ์ freehold หรือ leasehold — ห้องลีสโฮลด์ที่เหลืออายุสัญญาเช่าไม่มาก มักถูกประเมินต่ำลงตามจำนวนปีที่เหลือ
เกณฑ์ LTV ล่าสุด: คอนโดหลังแรกกู้ได้เท่าไร หลังที่สองต้องดาวน์เท่าไร
ธนาคารแห่งประเทศไทย (ธปท.) ผ่อนคลายเกณฑ์ LTV เป็นการชั่วคราว สำหรับสัญญากู้ใหม่ตั้งแต่ 1 พฤษภาคม 2568 ถึง 30 มิถุนายน 2569 ให้กู้ได้สูงสุด 100% ของมูลค่าหลักประกัน ความสำคัญของช่วงเวลานี้อยู่ที่ราคาห้อง เพราะย่านอโศกคาบเกี่ยวเส้นแบ่ง 10 ล้านบาทพอดี ห้องราคาต่ำกว่า 10 ล้านกู้ได้ 100% ตั้งแต่สัญญาที่สองเป็นต้นไป ส่วนห้องราคา 10 ล้านบาทขึ้นไปกู้ได้ 100% ตั้งแต่สัญญาแรก นั่นหมายความว่าห้องราคา 11-12 ล้านในตึกใกล้ทางแยกอโศก อยู่ในกลุ่มที่ได้สิทธิเต็มตั้งแต่หลังแรก
| กรณี | ช่วงผ่อนคลาย (ถึง 30 มิ.ย. 2569) | เกณฑ์เดิมก่อนผ่อนคลาย |
|---|---|---|
| ห้องต่ำกว่า 10 ล้าน สัญญาแรก | ตามเกณฑ์ปกติของแต่ละแบงก์ | วางดาวน์ตามปกติ |
| ห้องต่ำกว่า 10 ล้าน สัญญาที่สอง | กู้ได้สูงสุด 100% | LTV ราว 80-90% ต้องวางดาวน์ |
| ห้อง 10 ล้านขึ้นไป สัญญาแรก | กู้ได้สูงสุด 100% | วางดาวน์ตามปกติ |
| สัญญาที่สามขึ้นไป | อยู่ในกรอบผ่อนคลาย ควรถามแบงก์ | LTV ประมาณ 70% |
วงเงินกู้ที่รายได้คุณเอื้อมถึง และทำไมตึกลีสโฮลด์เก่าอาจผ่อนได้สั้นกว่า
นอกจาก LTV แล้ว สิ่งที่กำหนดวงเงินจริงคือรายได้ ธนาคารมักคุมสัดส่วนภาระหนี้ต่อรายได้ (DSR) ไว้ไม่เกิน 40-50% ของรายได้สุทธิต่อเดือน และมีสูตรประมาณวงเงินกู้สูงสุดคร่าว ๆ คือ (รายได้ x 40%) x 150 บนสมมติฐานผ่อน 30 ปี ตัวเลขนี้ช่วยให้เห็นภาพว่ารายได้ระดับไหนถึงจะเอื้อมห้องราคา 6-12 ล้านย่านอโศกได้ แต่อัตราดอกเบี้ยและตัวคูณจริงเปลี่ยนตามแบงก์และภาวะตลาด ตัวเลขข้างล่างเป็นเพียงภาพประมาณ ณ ช่วงที่เขียน ควรตรวจสอบกับแบงก์อีกครั้ง
| รายได้สุทธิ/เดือน (โดยประมาณ) | วงเงินกู้สูงสุดโดยประมาณ | งวดผ่อนคร่าว ๆ/เดือน |
|---|---|---|
| ราว 100,000 บาท | ราว 6 ล้านบาท | ประมาณ 35,000-40,000 บาท |
| ราว 130,000 บาท | ราว 8 ล้านบาท | ประมาณ 47,000-53,000 บาท |
| ราว 170,000 บาท | ราว 10 ล้านบาท | ประมาณ 58,000-66,000 บาท |
| ราว 200,000 บาท | ราว 12 ล้านบาท | ประมาณ 70,000-80,000 บาท |
- ตัวเลขงวดผ่อนข้างต้นเป็นการประมาณบนดอกเบี้ยและระยะผ่อนสมมติ ควรขอให้แบงก์คำนวณตามอัตราจริงในวันที่ยื่น
- ตึกลีสโฮลด์เก่าบนถนนอโศกมนตรี (สุขุมวิท ซอย 21) อาจได้ระยะผ่อนสั้นกว่าปกติ เพราะจำนวนปีเช่าที่เหลือและอายุอาคารเป็นตัวจำกัดระยะเวลากู้
- ระยะผ่อนที่สั้นลงแปลว่างวดต่อเดือนสูงขึ้น ทำให้ DSR ตึงขึ้น และวงเงินที่อนุมัติได้จริงอาจลดลงจากตารางข้างต้น
- มีเพดานอายุผู้กู้เข้ามาเกี่ยวด้วย เช่น ธอส. ให้ผ่อนสูงสุด 40 ปี โดยอายุผู้กู้รวมระยะเวลากู้ต้องไม่เกิน 70 ปี (บางกลุ่มข้าราชการตุลาการ/อัยการ ได้ถึง 75 ปี) ผู้ซื้อวัยใกล้เกษียณจึงมักถูกลดระยะผ่อน
เตรียมเอกสารและขอพรีแอปพรูฟก่อนวางเงินจองห้องรีเซล
- บัตรประชาชนและทะเบียนบ้านของผู้กู้ (และผู้กู้ร่วมถ้ามี)
- หลักฐานรายได้ — พนักงานประจำใช้สลิปเงินเดือนย้อนหลังและหนังสือรับรองเงินเดือน ส่วนผู้ประกอบอาชีพอิสระใช้เอกสารการเดินบัญชีและหลักฐานรายได้ของกิจการ
- รายการเดินบัญชีธนาคาร (statement) ย้อนหลังตามที่แบงก์กำหนด
- หลักฐานภาระหนี้ที่มีอยู่ เช่น สินเชื่อรถ บัตรเครดิต เพื่อให้แบงก์คำนวณ DSR
- เอกสารกรรมสิทธิ์และสัญญาซื้อขายของห้องที่จะซื้อ รวมถึงข้อมูลกรรมสิทธิ์ freehold/leasehold ของตึก
ขอพรีแอปพรูฟให้ผ่านก่อนวางเงินจอง
ขั้นที่สำคัญที่สุดของห้องรีเซลย่านอโศก
เงินจอง/เงินมัดจำห้องรีเซลจำนวนมากมีเงื่อนไข ไม่คืนหากกู้ไม่ผ่านหรืออนุมัติไม่เต็มวงเงิน ผู้ซื้อหลายคนวางเงินจองห้องใกล้ทางแยกอโศกก่อน แล้วค่อยไปยื่นแบงก์ พอราคาประเมินต่ำกว่าราคาตั้ง หรือ DSR ไม่ผ่าน ก็เสียเงินก้อนนั้นฟรี การขอพรีแอปพรูฟก่อนช่วยให้รู้วงเงินและราคาประเมินคร่าว ๆ ล่วงหน้า ทำให้ต่อรองราคาหรือเดินหาห้องอื่นในย่านได้โดยไม่เสียเงินจอง ควรขอกับหลายแบงก์เพื่อเทียบเงื่อนไข
- ทำเลตัวอย่าง
- ห้องรีเซลใกล้ BTS อโศก / MRT สุขุมวิท
- ช่วงราคา
- 6-12 ล้านบาท
- ความเสี่ยง
- เงินจองมักไม่คืนถ้ากู้ไม่ผ่าน
คำถามที่พบบ่อย
กู้ซื้อคอนโดอโศกใช้เงินเดือนเท่าไรถึงจะผ่าน
ธนาคารส่วนใหญ่คุมสัดส่วนหนี้ต่อรายได้ (DSR) ไม่เกิน 40-50% ของรายได้สุทธิต่อเดือน และมีสูตรประมาณคร่าว ๆ คือ (รายได้ x 40%) x 150 บนสมมติฐานผ่อน 30 ปี ตัวเลขจริงจะเปลี่ยนตามอัตราดอกเบี้ยและนโยบายแต่ละแบงก์ในวันที่ยื่นกู้ ควรให้เจ้าหน้าที่สินเชื่อคำนวณให้อีกครั้งก่อนตัดสินใจ
เกณฑ์ LTV ผ่อนคลายถึงเมื่อไหร่
ธปท. ผ่อนคลายเกณฑ์ LTV ชั่วคราวสำหรับสัญญากู้ใหม่ตั้งแต่ 1 พฤษภาคม 2568 ถึง 30 มิถุนายน 2569 เท่านั้น หลังจากนั้นเกณฑ์อาจกลับไปใช้หลักเดิมที่บ้านหลังที่สองต้องวางดาวน์ ควรวางแผนยื่นกู้ให้ทันช่วงเวลานี้หากต้องการวงเงินสูงสุด
ซื้อคอนโดหลังที่สองย่านอโศกต้องดาวน์กี่เปอร์เซ็นต์
ในช่วงมาตรการผ่อนคลายถึง 30 มิถุนายน 2569 ห้องราคาต่ำกว่า 10 ล้านบาทกู้ได้สูงสุด 100% ตั้งแต่สัญญาที่สองเป็นต้นไปเช่นกัน ส่วนห้องราคา 10 ล้านบาทขึ้นไปได้ 100% ตั้งแต่สัญญาแรกอยู่แล้ว แต่การอนุมัติจริงยังขึ้นกับการประเมินความเสี่ยงของแต่ละธนาคาร
ทำไมคอนโดลีสโฮลด์บนถนนอโศกมนตรีกู้ยากกว่า
เพราะตึกเก่าที่สร้างมานานหลายสิบปีและอยู่บนที่ดินลีสโฮลด์ มักถูกธนาคารประเมินราคาต่ำกว่าตึกใหม่ และอาจได้ระยะเวลาผ่อนสั้นกว่าปกติ เนื่องจากกรรมสิทธิ์การเช่าที่ดินที่เหลืออยู่มีผลต่อความเสี่ยงในการปล่อยกู้
ทำไมต้องขอพรีแอปพรูฟก่อนวางเงินจองห้องรีเซล
เพราะเงินจองหรือเงินมัดจำห้องรีเซลส่วนใหญ่มีเงื่อนไขไม่คืนเงินหากกู้ไม่ผ่านหรือได้วงเงินไม่เต็มตามที่คาด การขอพรีแอปพรูฟก่อนช่วยให้รู้วงเงินจริงและราคาประเมินก่อนเสียเงินก้อนนั้นไปฟรี ๆ
บทสรุป
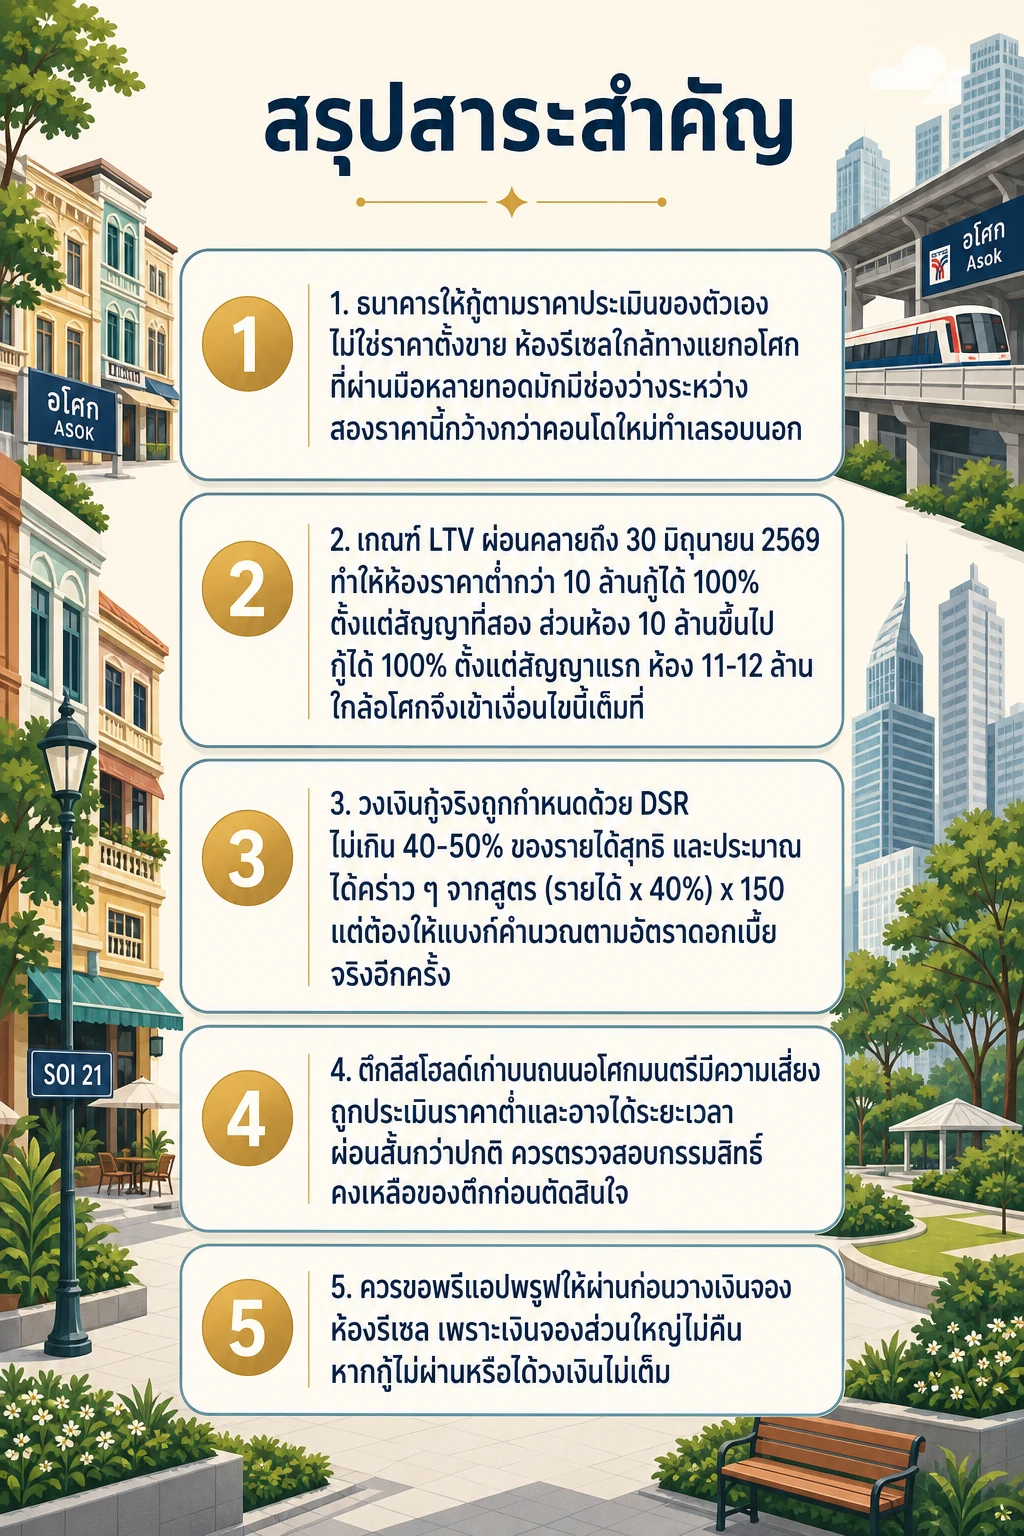
ก่อนวางเงินจองห้องรีเซลย่านอโศก ไม่ว่าจะเป็นตึกใกล้ทางแยกอโศกหรือคอนโดในซอยลึก ให้ถือหลักเดียว: ขอพรีแอปพรูฟจากธนาคารให้ผ่านก่อน อย่าเชื่อราคาตั้งขายเป็นตัวตั้งในการคำนวณวงเงิน เพราะราคาประเมินจริงอาจต่ำกว่าที่คิด โดยเฉพาะห้องในตึกลีสโฮลด์เก่าบนถนนอโศกมนตรีที่ระยะผ่อนอาจถูกจำกัดจากอายุอาคารหรือกรรมสิทธิ์คงเหลือ และควรคุยกับเจ้าหน้าที่สินเชื่อหลายแบงก์เพื่อเทียบเงื่อนไข LTV และ DSR ก่อนมาตรการผ่อนคลายจะสิ้นสุดในเดือนมิถุนายน 2569
แหล่งข้อมูลอ้างอิง
ข้อมูลร้าน ราคา เวลาเปิด และข้อเท็จจริงในบทความนี้อ้างอิงจากแหล่งด้านล่าง ควรตรวจสอบข้อมูลล่าสุดอีกครั้งก่อนเดินทางหรือทำธุรกรรม
บทความที่เกี่ยวข้อง
ตรวจรับคอนโดก่อนโอนย่านอโศก: เช็กลิสต์งานระบบและผนังก่อนเซ็นรับมอบ
เช็กลิสต์ตรวจรับคอนโดก่อนโอนย่านอโศก ทีละจุดตั้งแต่น้ำ ไฟ พื้น ไปจนถึงเสียงจากถนนอโศกมนตรี ก่อนเซ็นรับมอบ
เจ้าของคอนโดอโศกปล่อยเช่า เสียภาษีที่ดินและสิ่งปลูกสร้างคอนโดเท่าไร
คอนโดอโศกที่ปล่อยเช่ารายเดือนเสียภาษีที่ดินและสิ่งปลูกสร้างแบบที่อยู่อาศัย แต่พอเปลี่ยนเป็นปล่อยรายวันอัตราจะพุ่งทันที
โควตาต่างชาติเต็ม? ทำ leasehold คอนโดต่างชาติที่อโศกแทนได้ไหม
เมื่อโควตา freehold 49% ในตึกย่านอโศกเต็ม leasehold คอนโดต่างชาติคือทางเลือกที่ใช้ได้จริง แต่มีจุดที่ต้องเข้าใจก่อนเซ็นสัญญา
เช่าคอนโดอโศกเกิน 3 ปี ต้องจดทะเบียนสัญญาเช่าคอนโดหรือไม่
สัญญาเช่าคอนโดอโศกเกิน 3 ปี ถ้าไม่จดทะเบียน ฟ้องร้องบังคับได้แค่ 3 ปีแรก บทความนี้ไขข้อสงสัยพร้อมตัวเลขค่าธรรมเนียมจริง