ซื้อคอนโดติดจำนองอโศก: ไถ่ถอนก่อนโอนที่กรมที่ดินเขตวัฒนายังไงให้ปลอดภัย
ซื้อคอนโดติดจำนองอโศกเป็นสถานการณ์ที่ผู้ซื้อคอนโดมือสองในย่านนี้ต้องเจอบ่อยกว่าที่คิด เพราะตึกเก่าตามถนนอโศกมนตรีและสุขุมวิท ซอย 23 จำนวนมากถูกเจ้าของซื้อไว้ปล่อยเช่าโดยยังผ่อนธนาคารไม่หมด บทความนี้อธิบายกลไกการไถ่ถอนจำนองในวันโอนจริงที่สำนักงานที่ดินเขตวัฒนาแบบทีละขั้น ตั้งแต่กรณีจ่ายสด กรณีผู้ซื้อกู้ใหม่ ไปจนถึงจุดที่คนซื้อพลาดบ่อยที่สุดคือยอดหนี้คงค้างสูงกว่าราคาขายที่ตกลงกัน เป้าหมายคือให้ผู้ซื้อรู้ว่าต้องตรวจอะไรก่อนควักเงินสักบาท
สารบัญ
คอนโดติดจำนองในย่านอโศกคืออะไร และทำไมถึงพบบ่อย
คอนโดติดจำนองหมายถึงห้องชุดที่เจ้าของยังผ่อนกับธนาคารไม่หมด โฉนดห้องชุด (หนังสือกรรมสิทธิ์ห้องชุด) ยังอยู่ในมือธนาคาร และมีการจดทะเบียน จำนอง ไว้กับตัวห้องที่สำนักงานที่ดิน พูดง่าย ๆ คือห้องนั้นยังถูกใช้เป็นหลักประกันหนี้อยู่ ตราบใดที่ยังไม่ปลดภาระจำนอง เจ้าของก็โอนขายให้ใครไม่ได้จนกว่าจะเคลียร์หนี้ก้อนนั้นก่อน
ในย่านอโศกเรื่องนี้พบบ่อยกว่าหลายย่าน เพราะตลาดคอนโดมือสองที่นี่หนาแน่นและมีตึกสูงอายุหลายปีเรียงรายตาม ถนนอโศกมนตรี (สุขุมวิท ซอย 21) และ สุขุมวิท ซอย 23 คอนโดจำนวนมากถูกซื้อไว้เพื่อปล่อยเช่า เจ้าของหลายรายปล่อยห้องให้ชาวต่างชาติที่ทำงานแถวตึกสำนักงานรอบแยกอโศกหรือย่านสถานทูตถนนอโศกมนตรี โดยที่ตัวเองยังผ่อนธนาคารอยู่ เมื่อถึงเวลาขาย ห้องเหล่านั้นจึงยังติดจำนองแทบทั้งนั้น
นัด 3 ฝ่ายวันเดียวกันที่สำนักงานที่ดินเขตวัฒนา: ขั้นตอนไถ่ถอนแล้วโอนทันที
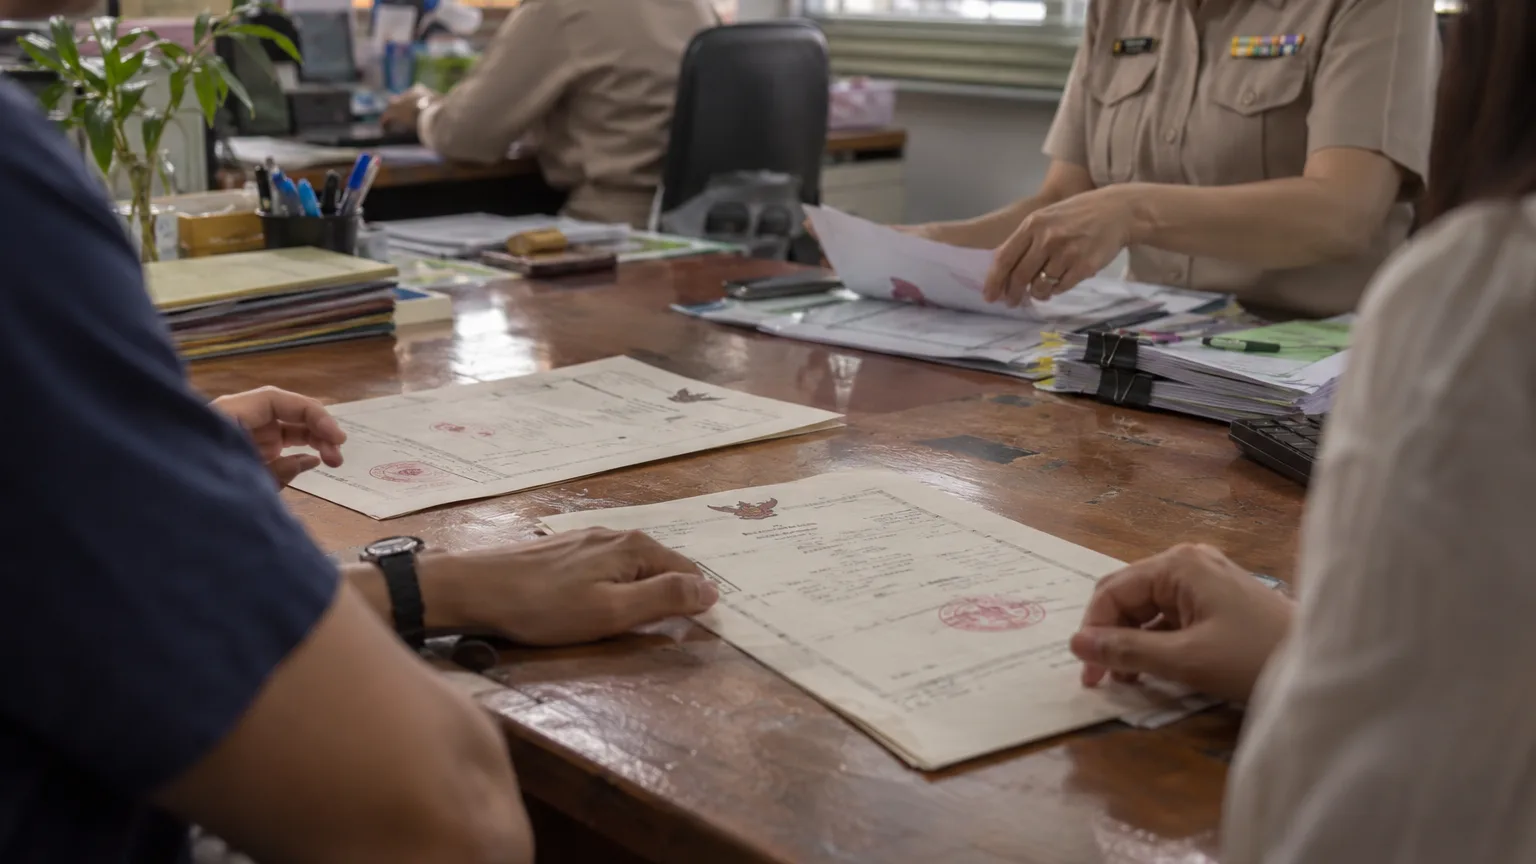
วิธีที่ปลอดภัยที่สุดในการ ซื้อคอนโดติดจำนองอโศก คือการนัดทำรายการทั้งหมดในวันเดียวที่สำนักงานที่ดิน โดยให้ครบสามฝ่าย ได้แก่ ผู้ซื้อ ผู้ขาย และธนาคารเจ้าหนี้เดิมของผู้ขาย สำหรับห้องชุดในย่านอโศกซึ่งอยู่ในเขตวัฒนา สำนักงานที่รับผิดชอบคือ สำนักงานที่ดินเขตวัฒนา หลักการคือนำเงินส่วนหนึ่งไปปิดยอดหนี้เพื่อไถ่ถอนจำนองก่อน แล้วจึงจดทะเบียนไถ่ถอนและโอนกรรมสิทธิ์ต่อเนื่องในคราวเดียว ไม่ควรจ่ายเงินก้อนใหญ่ล่วงหน้าก่อนเห็นยอดหนี้และเอกสารสิทธิจริง
- ก่อนถึงวันนัด ตรวจยอดหนี้คงค้างจริงจากธนาคารเจ้าหนี้ของผู้ขาย และนัดวันโอนให้ธนาคารส่งเจ้าหน้าที่มาร่วมที่สำนักงานที่ดินเขตวัฒนา — หากเป็นทรัพย์ของ SCB ธนาคารกำหนดให้นัดวันโอนกรรมสิทธิ์ห้องชุดล่วงหน้า 15 วันทำการ
- ในวันโอน ผู้ซื้อเตรียมเงินส่วนที่เหลือเป็นแคชเชียร์เช็คตามที่ธนาคารเจ้าหนี้ระบุ เพื่อใช้ปิดยอดหนี้ของห้องนั้น
- เจ้าหน้าที่ธนาคารเจ้าหนี้รับเงินปิดยอดหนี้ แล้วมอบเอกสารให้จดทะเบียนไถ่ถอนจำนอง พร้อมส่งมอบโฉนดห้องชุดฉบับจริง
- เจ้าพนักงานที่ดินจดทะเบียนไถ่ถอนจำนอง แล้วจดทะเบียนโอนกรรมสิทธิ์จากผู้ขายมาเป็นชื่อผู้ซื้อในคราวเดียวกัน
- เงินส่วนที่เหลือหลังปิดหนี้ (ถ้ามี) จึงตกเป็นของผู้ขาย โดยทำรายการให้เสร็จภายในวันเดียวทั้งหมด
| ผู้จ่าย | จ่ายให้ | เครื่องมือ |
|---|---|---|
| ผู้ซื้อ | ธนาคารเจ้าหนี้ของผู้ขาย (เพื่อปิดยอดหนี้) | แคชเชียร์เช็ค — หากเป็นทรัพย์ SCB สั่งจ่าย ธนาคารไทยพาณิชย์ จำกัด (มหาชน) |
| ผู้ซื้อ | ผู้ขาย (ส่วนที่เกินยอดหนี้) | แคชเชียร์เช็คหรือเงินโอนตามตกลง |
| ผู้ซื้อ | สำนักงานที่ดินเขตวัฒนา | ค่าธรรมเนียมและภาษีตามที่เจ้าพนักงานแจ้งในวันโอน |
ถ้าผู้ซื้อกู้ใหม่: ประสานแบงก์สองฝั่งให้ลงตัวในวันเดียว
กรณีที่ยากและพบบ่อยกว่าคือผู้ซื้อไม่ได้จ่ายสด แต่กู้ใหม่จากธนาคารอีกแห่ง เท่ากับต้องมีธนาคารสองฝั่งมาเจอกันที่สำนักงานที่ดินเขตวัฒนาในวันเดียว ฝั่งหนึ่งคือเจ้าหนี้เดิมของผู้ขายที่มารับเงินปิดยอดหนี้แล้วไถ่ถอนจำนองออก อีกฝั่งคือธนาคารผู้ให้กู้รายใหม่ของผู้ซื้อที่จะเข้าจดทะเบียนจำนองของตัวเองทันทีหลังโอนกรรมสิทธิ์เสร็จ จังหวะทั้งหมดต้องต่อเนื่องในที่นั่งเดียว ไม่เช่นนั้นห้องจะหลุดจากหลักประกันเดิมแต่ยังไม่เข้าหลักประกันใหม่ ซึ่งไม่มีธนาคารไหนยอม
- ธนาคารทั้งสองฝั่งต้องตกลงวันนัดโอนตรงกัน และยืนยันว่าจะส่งเจ้าหน้าที่มาร่วมที่สำนักงานที่ดินเขตวัฒนาในวันเดียวกัน
- ผลประเมินราคาและการอนุมัติสินเชื่อของผู้ซื้อต้องเสร็จสมบูรณ์ก่อนลงวันนัด เพราะถ้าวงเงินกู้ยังไม่นิ่ง นัดไปก็เลื่อน
- เผื่อเวลาให้พอกับเงื่อนไขการนัดล่วงหน้า — หากฝั่งใดใช้ SCB ซึ่งกำหนดนัดโอนห้องชุดล่วงหน้า 15 วันทำการ ต้องถอยปฏิทินกลับมาตั้งแต่เนิ่น ๆ
- ยืนยันรูปแบบแคชเชียร์เช็คของแต่ละฝั่งให้ชัด ว่าสั่งจ่ายในนามใคร จำนวนเท่าใด เพื่อไม่ให้ติดขัดหน้าเคาน์เตอร์
ยอดหนี้สูงกว่าราคาขาย และกับดักกฎหมายที่ต้องระวัง
กรณีอันตรายที่สุดคือเมื่อ ยอดหนี้คงค้างสูงกว่าราคาขายที่ตกลงกัน เงินที่ผู้ซื้อจ่ายจึงไม่พอปิดหนี้ และธนาคารจะไม่ยอมไถ่ถอนจำนองจนกว่าจะได้ยอดเต็ม ทางออกคือผู้ขายต้องหาเงินสดของตัวเองมาเติมส่วนต่างให้ครบก่อน มิฉะนั้นดีลเดินต่อไม่ได้ สิ่งที่ผู้ซื้อต้องตรวจก่อนจ่ายอะไรทั้งสิ้นคือยอดหนี้คงค้างจริงเป็นตัวเลขจากธนาคารเจ้าหนี้ ไม่ใช่ตัวเลขที่ผู้ขายบอกปากเปล่า และต้องเห็นเอกสารสิทธิของห้องชุดนั้นจริง
- ตาม ป.พ.พ. มาตรา 737 หากผู้รับจำนองบอกกล่าวว่าจะบังคับจำนอง ผู้รับโอนทรัพย์ต้องไถ่ถอนภายใน 60 วันนับแต่วันรับคำบอกกล่าว — สะท้อนว่าทรัพย์ที่ใกล้ถูกบังคับจำนองมีกรอบเวลาบีบ
- ตาม ป.พ.พ. มาตรา 738 ผู้รับโอนที่จะไถ่ถอนต้องบอกกล่าวแก่ลูกหนี้ชั้นต้น และส่งคำเสนอขอชำระเงินไปยังเจ้าหนี้ที่จดทะเบียนไว้ทุกราย
- ตรวจสัญญาจำนองว่ามีข้อความให้ห้องนี้ค้ำประกันหนี้ทุกประเภทของลูกหนี้กับธนาคารหรือไม่ เพราะหากห้องค้ำเฉพาะหนี้ของตัวเอง โดยทั่วไปธนาคารต้องปลดจำนองเมื่อปิดยอดหนี้ของห้องนั้น
- จำไว้ว่าหากบุคคลอื่นออกเงินไถ่ถอนจำนองแทนเจ้าของ ไม่ได้ทำให้ผู้นั้นได้กรรมสิทธิ์ในห้อง เพียงแต่มีสิทธิเรียกเงินคืนพร้อมดอกเบี้ยเท่านั้น
ข้อดี
- ได้ห้องในทำเลอโศกที่ตลาดเช่าแข็งแรง ใกล้แยกอโศก เทอร์มินอล 21 และ BTS อโศก/MRT สุขุมวิท
- ถ้ายอดหนี้ต่ำกว่าราคาขายและทำรายการในที่นั่งเดียว ความเสี่ยงต่ำและได้ราคามือสองที่ต่อรองได้
- ไถ่ถอนและโอนพร้อมกันตัดปัญหาทรัพย์ลอยที่ไม่มีหลักประกันฝั่งใด
ข้อควรพิจารณา
- ถ้ายอดหนี้สูงกว่าราคาขายและผู้ขายไม่มีเงินเติมส่วนต่าง ดีลพังกลางทาง เสียเวลาและค่าดำเนินการ
- หากสัญญาจำนองค้ำหนี้ทุกประเภทของผู้ขาย ปิดยอดห้องแล้วอาจยังปลดจำนองไม่ได้
- ความเสี่ยงสูงมากหากจ่ายเงินก้อนก่อนเห็นยอดหนี้จริง — อาจเสียเงินโดยไม่ได้ห้อง จึงควรตรวจเอกสารและปรึกษาผู้เชี่ยวชาญก่อนเสมอ
คำถามที่พบบ่อย
ซื้อคอนโดติดจำนองอยู่ อันตรายไหม
ไม่ได้อันตรายโดยตัวเอง เพราะกฎหมายรองรับให้ผู้ซื้อไถ่ถอนจำนองแทนผู้ขายได้ แต่ความเสี่ยงอยู่ที่การจ่ายเงินก่อนเห็นยอดหนี้จริงหรือเอกสารสิทธิจริง หากทำตามขั้นตอนนัดสามฝ่ายที่สำนักงานที่ดินในวันเดียวก็ปลอดภัยกว่ามาก
ถ้าราคาขายต่ำกว่ายอดหนี้ที่ติดธนาคารจะทำยังไง
ผู้ขายต้องหาเงินสดของตัวเองมาเติมส่วนต่างให้ครบก่อน เพราะธนาคารจะไม่ไถ่ถอนจำนองและดีลเดินต่อไม่ได้ ถ้ารายการนี้เกิดขึ้นควรให้ธนาคารเจ้าหนี้แจ้งยอดหนี้ที่แน่นอนเป็นลายลักษณ์อักษรก่อนตกลงราคาสุดท้าย
ไถ่ถอนจำนองที่ไหน ต้องไปสำนักงานที่ดินเขตไหนถ้าคอนโดอยู่อโศก
คอนโดในย่านอโศกอยู่ในเขตวัฒนา จึงต้องทำรายการไถ่ถอนและโอนกรรมสิทธิ์ที่สำนักงานที่ดินเขตวัฒนา โดยควรนัดให้ธนาคารเจ้าหนี้เดิมส่งเจ้าหน้าที่มาร่วมในวันเดียวกัน
ผู้ซื้อต้องจ่ายเงินตอนไหนในการไถ่ถอนจำนอง
หลักการคือนำเงินส่วนหนึ่งไปปิดยอดหนี้เพื่อไถ่ถอนจำนองก่อน แล้วจึงจดทะเบียนไถ่ถอนและโอนกรรมสิทธิ์ต่อเนื่องในวันเดียวที่สำนักงานที่ดิน ไม่ควรจ่ายเงินก้อนใหญ่ล่วงหน้าก่อนเห็นยอดหนี้จริงและเอกสารสิทธิ
ถ้าผู้ซื้อกู้ธนาคารใหม่ ต้องประสานกับธนาคารเจ้าหนี้เดิมยังไง
ธนาคารทั้งสองฝั่งต้องตกลงวันนัดโอนตรงกันและยืนยันว่าจะส่งเจ้าหน้าที่มาร่วมที่สำนักงานที่ดินเขตวัฒนาในวันเดียวกัน โดยผลประเมินราคาและการอนุมัติสินเชื่อของผู้ซื้อต้องเสร็จสมบูรณ์ก่อนลงวันนัด ไม่เช่นนั้นวันนัดจะต้องเลื่อน
บทสรุป
การซื้อคอนโดติดจำนองในอโศกทำได้อย่างปลอดภัยถ้ายึดหลักเดียว คือไม่จ่ายเงินก้อนใหญ่ให้ใครก่อนเห็นยอดหนี้คงค้างจริงจากธนาคารและเอกสารสิทธิห้องชุดจริง แล้วให้ทุกฝ่ายที่เกี่ยวข้อง ทั้งผู้ซื้อ ผู้ขาย และธนาคาร มารวมกันทำรายการที่สำนักงานที่ดินเขตวัฒนาในวันเดียว ผู้ซื้อที่กำลังจะกู้ใหม่ควรเร่งให้ผลอนุมัติสินเชื่อเสร็จสมบูรณ์ก่อนนัดวันโอน เพื่อไม่ให้ธนาคารสองฝั่งนัดวันไม่ตรงกัน และควรปรึกษาผู้เชี่ยวชาญด้านกฎหมายหรือเจ้าหน้าที่สินเชื่อของธนาคารก่อนตกลงราคาสุดท้ายทุกครั้ง
แหล่งข้อมูลอ้างอิง
ข้อมูลร้าน ราคา เวลาเปิด และข้อเท็จจริงในบทความนี้อ้างอิงจากแหล่งด้านล่าง ควรตรวจสอบข้อมูลล่าสุดอีกครั้งก่อนเดินทางหรือทำธุรกรรม
บทความที่เกี่ยวข้อง
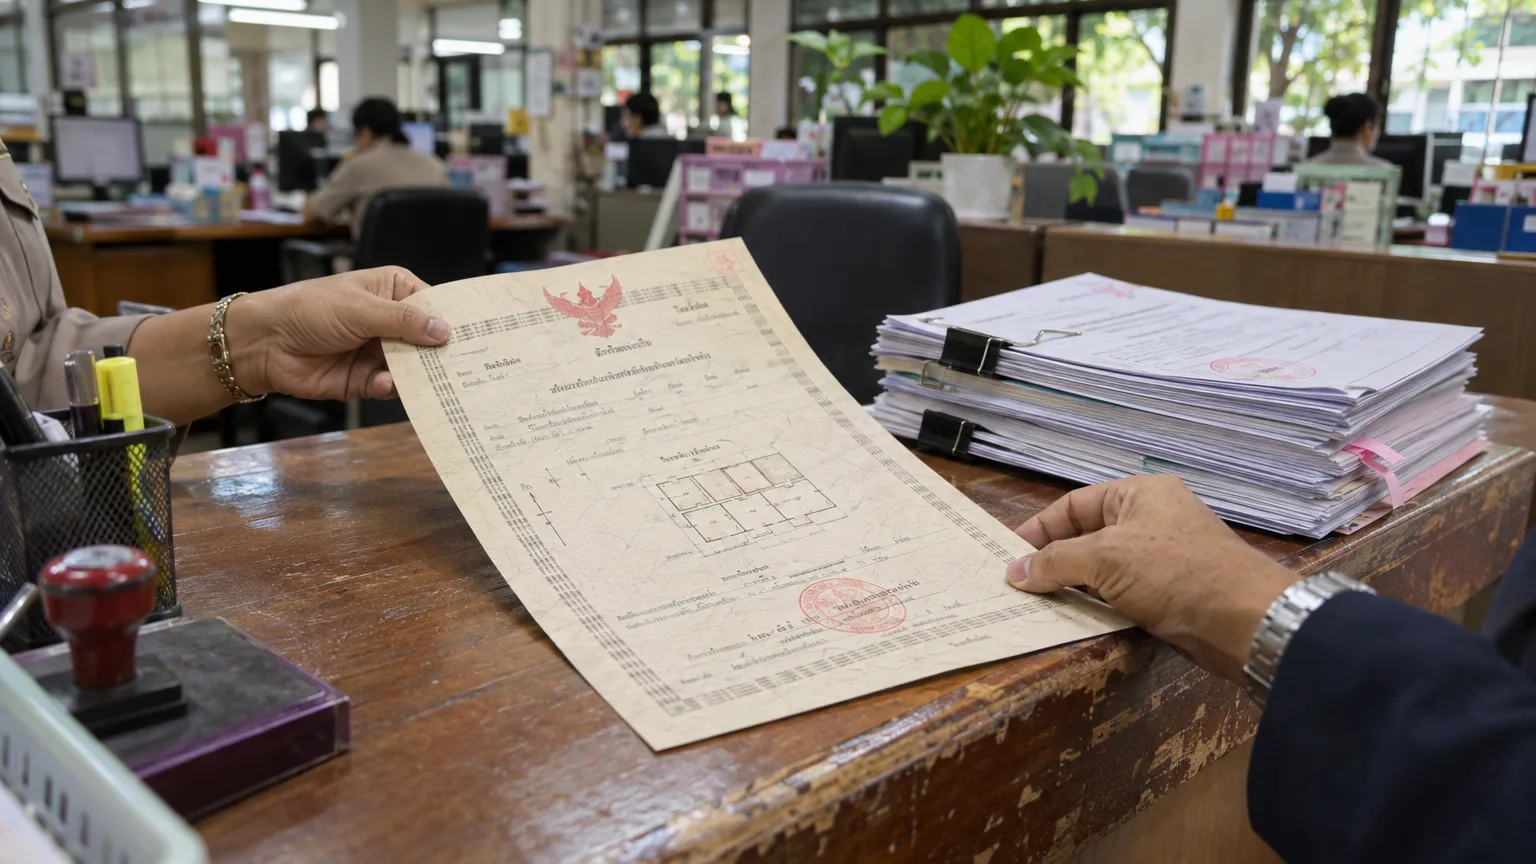
ตรวจโฉนดห้องชุดอโศกก่อนวางมัดจำ อ่าน อ.ช.2 ทีละช่องไม่ให้พลาด
ก่อนวางมัดจำคอนโดมือสองในอโศก ควรตรวจโฉนดห้องชุด อ.ช.2 ทีละช่องตามกฎหมาย และคัดสำเนาเองได้ที่สำนักงานที่ดินสาขาพระโขนง
คอนโดอโศกชั้นสูงชั้นต่ำ ต่างกันตรงไหน เรื่องเสียงรถไฟฟ้าและราคาที่ต้องรู้
คอนโดอโศกชั้นสูงชั้นต่ำต่างกันที่ราคา เสียงราง BTS และวิว ไม่ใช่ค่าส่วนกลางอย่างที่เข้าใจผิดกันบ่อย
ซื้อคอนโดอโศกวิวสวนเบญจกิติ เช็กแนวตึกบังวิวให้จบก่อนวางเงินจอง
วิวสวนเบญจกิติที่คุณจ่ายเพิ่มคือที่ดินแคบ ๆ ระหว่างตึกกับสวน เช็กผังเมืองและระยะร่นก่อนวางเงินจอง
ที่จอดรถคอนโดอโศก: จอดประจำ จอดซ้อนคัน หรือจอดอัตโนมัติ ต่างกันตรงไหน
สิทธิ์ที่จอดรถคอนโดอโศกไม่ใช่กรรมสิทธิ์ติดโฉนดอย่างที่หลายคนเข้าใจ รู้จัก 3 ระบบจอดรถและอัตราส่วนที่ต้องเช็กก่อนซื้อ